НДС-2026: вопросов больше, чем ответов
Осенью Минфин представил законопроект № 1026190-8, уже прошедший первое чтение в Госдуме. Его суть проста: государству нужны дополнительные источники дохода.
А значит — бизнес ждут серьёзные перемены.
Снижение порога доходов для уплаты НДС, повышение базовой ставки, переход из статуса неплательщика в плательщики — всё это создаёт десятки нюансов и вызывает множество вопросов.
Что изменится для ИП и компаний на УСН, кто, когда и как начнёт платить НДС — разобраться самостоятельно непросто.
Чтобы помочь предпринимателям сориентироваться в предстоящих нововведениях, мы собрали ответы на самые частые вопросы.
Вопрос предпринимателя:
«Я работаю на упрощёнке. Получается, если я заработаю в 2025 году больше 10 млн рублей, в 2026 году мне теперь нужно платить 22% НДС сверху?»
Ответ:
Нет, если ваш доход на УСН превысит 10 млн рублей, платить НДС по ставке 22% не обязательно.
С 2026 года предприниматели на УСН смогут выбрать один из двух вариантов:
- Стандартные ставки НДС — 22%, 10% и 0%, с правом на вычет налога, предъявленного поставщиками.
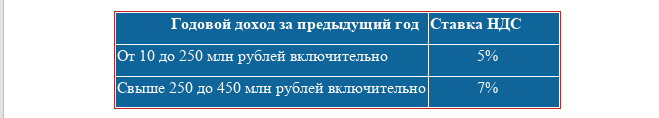
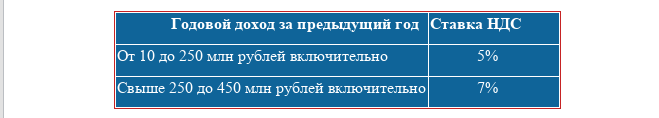
- Льготные ставки — 5% и 7%, но без возможности принимать к вычету «входной» НДС.
Льготные ставки НДС в зависимости от годового дохода
Как выбрать подходящую ставку
Решение зависит от структуры ваших расходов:
- Если 70% и более ваших затрат сопровождаются входящим НДС, выгоднее стандартная ставка 22%.
- Если доля таких расходов меньше 70%, рациональнее выбрать пониженную ставку 5% или 7%.
- Если вы работаете с операциями, облагаемыми по ставке 0% (гостиничный бизнес, общепит, международные перевозки), то её и следует предпочесть вне зависимости от структуры расходов.
Превысили лимит в августе: когда начинать выставлять счета-фактуры
Вопрос:
«Я ИП на УСН, в августе превысил лимит для применения НДС. С сентября должен выставлять счета-фактуры. Но в августа получил предоплату с выделенным НДС, а отгрузка будет в октябре. Нужно ли выставлять счёт-фактуру на аванс?»
Ответ:
Нет, в августе оформлять счёт-фактуру не нужно. До конца месяца ИП ещё освобождён от уплаты НДС.
Плательщиком вы становитесь с сентября, и именно с этого момента нужно начислять налог.
Цену можно:
- увеличить на сумму НДС, заключив дополнительное соглашение с покупателем;
- или сохранить прежней, если клиент не согласен — тогда налог рассчитывается по формуле:
- 5/105, 7/107, 20/120 или 10/110.
📘 Источник: п. 16 письма ФНС от 17.10.2024 № СД-4-3/11815@
Оплата после перехода на НДС: нужно ли начислять налог?
Ситуация:
«Компания на УСН превысила лимит в июле, с 1 августа стала плательщиком НДС. Акты закрыли в июле, оплату получили в августе. Нужно ли с этих поступлений уплачивать налог?»
Ответ:
Нет, не нужно. Налоговую базу определяют по наиболее ранней дате:
- дню отгрузки или оказания услуги,
- либо дню получения предоплаты.
В данном случае отгрузка была в июле — когда компания ещё не являлась плательщиком НДС.
Что делать, если компания на УСН превысила лимит доходов
Вопрос:
«Компания на УСН в октябре превысила лимит доходов и с ноября становится плательщиком НДС. Какие действия нужно предпринять?»
Ответ:
- Выберите ставку НДС.
- Уведомлять налоговую не нужно — ставка станет известна из первой декларации.
- Пересмотрите договоры с контрагентами.
- Подпишите дополнительные соглашения, уточнив цены с учётом НДС.
- Если этого не сделать, налог считается включённым в цену, и ваша прибыль уменьшится.
- Начните выставлять счета-фактуры.
- С выделенным НДС по всем продажам и авансам.
- Ведите книги покупок и продаж.
- В книге продаж отражаются счета-фактуры на отгрузку и авансы, в книге покупок — полученные от поставщиков.
- Уплачивайте НДС поэтапно.
- Тремя равными частями — до 28-го числа каждого месяца квартала, следующего за отчётным.
- Например, если вы стали плательщиком в октябре, первый платёж нужно внести до 28 января.
- Сдавайте декларацию по НДС.
- Каждый квартал, не позднее 25-го числа месяца, следующего за отчётным.
- Если налог начнёте платить с октября 2025 года — первую декларацию нужно подать до 25 января 2026 года.
Совмещение УСН и ПСН: что будет при превышении лимита
Вопрос:
«ИП работает одновременно на УСН и патенте. В 2025 году совокупный доход, вероятно, превысит 10 млн рублей. Платить НДС нужно по обеим системам?»
Ответ:
Да, если совокупный доход по УСН и ПСН превысит 10 млн рублей:
- вы утратите право на патент — деятельность будет облагаться по УСН;
- станете плательщиком НДС по всем видам деятельности.
При расчёте лимита 10 млн учитываются данные из:
- книги учёта доходов и расходов по УСН;
- книги учёта доходов при ПСН.
Пример:
ИП Васечкин совмещает УСН и патент.
В 2025 году доход по УСН составил 6 млн рублей, по патенту — 5 млн.
Общий доход — 11 млн рублей.
С 1 января 2026 года Васечкин теряет право на ПСН и становится плательщиком НДС.
Итоги: реформы уже на пороге
Вопросов действительно много, и с каждым месяцем их становится больше.
Понять все нюансы перехода, предсказать налоговую нагрузку и не ошибиться в расчётах — задача, требующая опыта и внимательности.
Сейчас важно не пытаться разобраться во всём в одиночку.
Иногда достаточно услышать объяснение от человека, который ежедневно работает с налоговыми изменениями и видит их изнутри.
Вы всегда можете задать свой вопрос бесплатно в нашем Телеграмм - канале.
Ссылка на канал. QR-код вы найдёте под этой статьёй.
Мы обязательно дадим доступный и развёрнутый ответ.
Вы всегда можете задать свой вопрос бесплатно в нашем Телеграмм - канале.
Ссылка на канал. QR-код вы найдёте под этой статьёй.
Мы обязательно дадим доступный и развёрнутый ответ.