Налоговый апокалипсис или новые возможности?
Гид для предпринимателей по изменениям 2026 года
Что ждет бизнес после налоговой реформы 2026 года?
Вырастут налоги и придётся закрыться? Или это шанс перестроить систему и стать устойчивее?
Давайте вместе попробуем дать ответы на эти вопросы, столь важные для малого бизнеса, особенно для тех, кто применяет УСН или патент.
Почему сейчас нельзя оставаться в стороне
20 лет в финансах научили меня простому правилу:
изменения в налоговом законодательстве — это не просто строчки в законе. Это реальные вызовы для бизнеса, от которых зависит его устойчивость.
Через мои руки прошли сотни компаний. И большинство клиентов работают со мной до сих пор — потому что важно не просто «сдавать отчётность», а знать, как жить в новых налоговых условиях и вовремя реагировать на изменения в законе.
Осенью Минфин представил законопроект №1026190-8, который уже прошёл первое чтение в Госдуме.
Его суть проста: государству нужны деньги.
А значит, бизнесу — предстоит адаптация.
Именно поэтому сейчас нужно не ждать, а просчитывать последствия и готовиться.
Главное: это не «точечные правки»
Это системная перестройка всей налоговой модели малого и среднего бизнеса.
Причём не в отдалённой перспективе, а уже с 1 января 2026 года.
Разберём ключевые изменения и их последствия.
1. УСН: снижение порога и появление НДС
До сих пор компании на УСН платили 6% с доходов или 15% с разницы «доходы минус расходы».
С 2025 года НДС обязаны платить те, чьи доходы превысили 60 млн руб. — таких всего 4% плательщиков.
С 2026 года всё меняется: порог дохода снижается до 10 млн рублей.
То есть любая компания или ИП, получающие свыше 833 тыс. руб. в месяц, станут плательщиками НДС.
Причём считается не чистая прибыль, а поступления на счёт или в кассу!
Если порог достигнут в середине года, например в мае, — платить НДС придётся уже с июня.
Для УСН вводятся две модели уплаты НДС:
- Классический НДС (22% или 10%) — с возможностью налоговых вычетов.
- Выгоден, если «входящие» счета-фактуры превышают 55–65% от оборота.
- Оборотный НДС (5% или 7%) — с общей суммы выручки, без вычетов.
Выбор между ними фиксируется минимум на три года.
Малейшая ошибка в прогнозе — это три года переплаты.
Дешевая «упрощенка» останется в прошлом. Принцип «да я сам как-нибудь посчитаю» может обойтись очень дорого!
2. Патент: конец простоты
ПСН всегда считался идеальной системой для микробизнеса — фиксированная плата, минимум отчетности.
Но с 2026 года:
- порог выручки снижается с 60 до 10 млн рублей,
- а из перечня разрешённых видов деятельности исключаются:
- грузоперевозки,
- розничная торговля через стационарные объекты.
Для тех, кто работал на патенте, переход на УСН с НДС может увеличить налоговую нагрузку в 4–6 раз.
Особенно опасно для торговли с низкой маржой.
3. Страховые взносы: возврат к 30%
Льготный тариф 15%, введённый в 2020 году как антикризисная мера, отменяется.
С 2026 года возвращается стандартная ставка — 30% от фонда оплаты труда.
Скидка сохранится только для узкого круга отраслей (перечень ОКВЭД пока не утверждён).
Причём даже если директор получает меньше МРОТ — начисления будут исходить из минималки (27 093 руб.).
Это серьёзно увеличит постоянные расходы малого бизнеса.
4. НДС повышается до 22%
Ещё одно изменение, которое затронет всех.
Рост ставки с 20% до 22% автоматически приведёт к подорожанию товаров и услуг.
Правительственные оценки относительно роста цен в 0,7% — слишком оптимистичны.
Реально рост будет выше, ведь каждое звено цепочки добавит свою «надбавку», чтобы компенсировать расходы.
Особенно больно это ударит по тем, кто впервые станет плательщиком НДС.
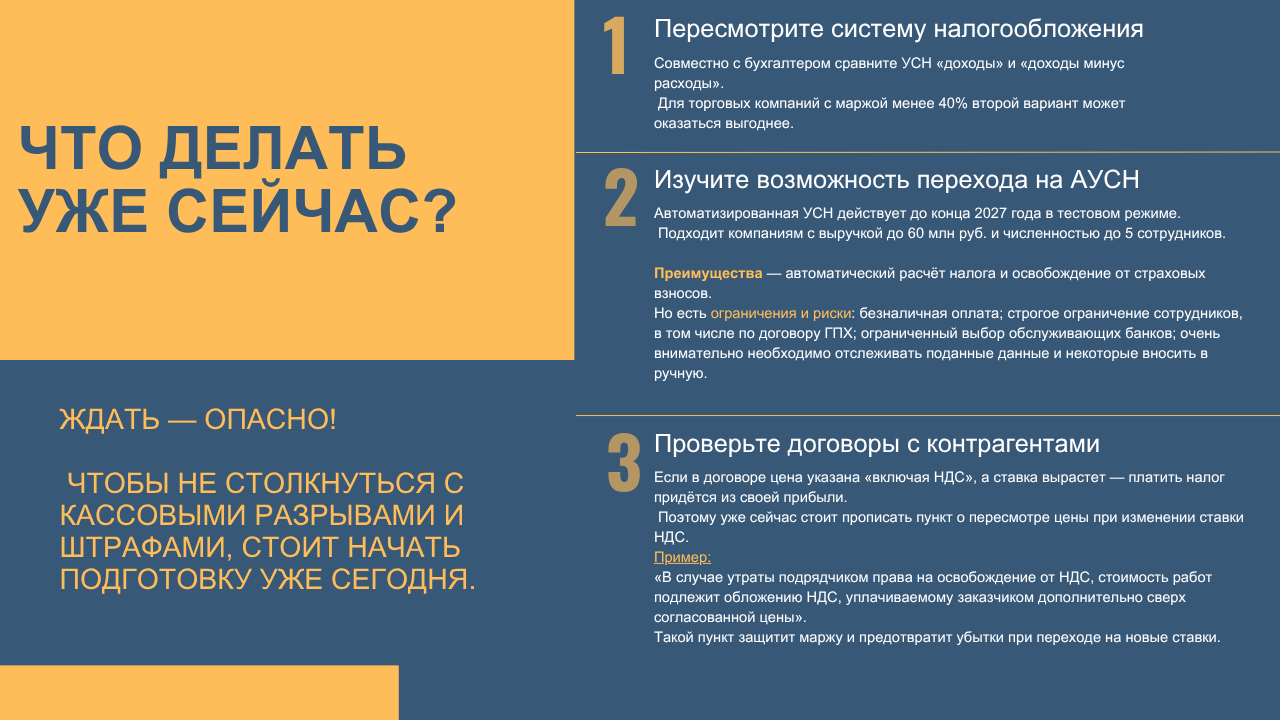
5. Что делать уже сейчас
Итак, к чему это всё приведёт?
УСН станет дороже.
Патент потеряет прежнюю простоту и доступность.
НДС и страховые взносы вырастут.
На первый взгляд — «налоговый апокалипсис».
Но если присмотреться, это момент истины для бизнеса: время навести порядок в финансовой модели, пересмотреть структуру расходов и найти баланс между оборотом, налогами и прибылью.
Главное — не идти вслепую и в одиночку. Понимание деталей, расчёт сценариев и грамотное прогнозирование налоговой нагрузки становятся не просто преимуществом.
И, конечно, единственный способ выжить в новых условиях — подготовиться заранее.
Просчитать все возможные сценарии и последствия, с учётом мелких, но важных деталей. Сделать это без профессиональной поддержки непросто.
Поэтому наш офис не пустует — к нам приходят предприниматели, которым нужна помощь квалифицированных бухгалтеров и прогноз налоговой нагрузки в новых реалиях.
Помощь в том, чтобы увидеть подводные камни конкретной системы налогообложения и обойти их.
Например, сейчас многие предприниматели внимательно рассматривают переход на АУСН.
Но не все знают, что банк, в котором открыт счёт, должен входить в список аккредитованных. Казалось бы, поменять банк — не проблема.
Но на практике не все клиенты и подрядчики готовы работать с банками из этого перечня.
Рассказываю не теорию, а реальную историю: буквально на днях с постоянным клиентом мы просчитывали его перспективы на 2026 год.
И столкнулись с выбором — сохранить клиентов, но заплатить больше налогов, или сэкономить, но потерять партнёров.
Какой выбор сделали бы вы?